


京銀アプリ
4.4245.00 レビュー
アプリの仕様
- バージョン
- 10.0.0
- 更新日
- ライセンス
- Free
- ダウンロード
- 100,000+
- 開発者
- 京都銀行
- カテゴリ
- ファイナンス
- プラットフォーム
- Android
スクリーンショット
 分析者 AppCompare
銀行アプリは、最初に触ったときの便利さより、何週間も使い続けたときに手間が増えないかが大切です。私が京銀アプリを試して感じたのは、京都銀行の口座を普段から使っている人にとって、通帳や窓口へ確認しに行く回数を減らすための実用的な入口だということでした。口座照会や振込といった金融サービスに加えて、日常生活に関わるサービスにもアクセスできる構成です。
京銀アプリは、京都銀行が提供する無料のファイナンスアプリです。銀行公式のアプリなので、別会社の家計簿アプリに口座を登録するよりも、「京都銀行の口座を確認する場所」として役割がはっきりしています。アプリの平均評価は4.4で、評価数は約1.7K、インストールは10万以上。実際に使う前から、地域の銀行アプリとして一定の利用者に定着していることが分かります。
最初の一週間で感じる便利さ
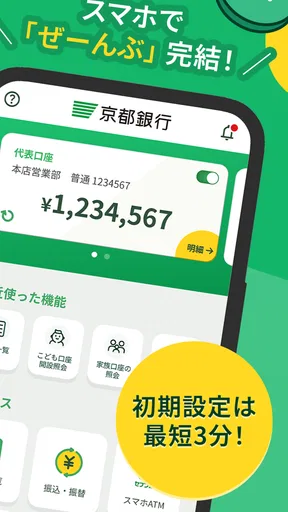
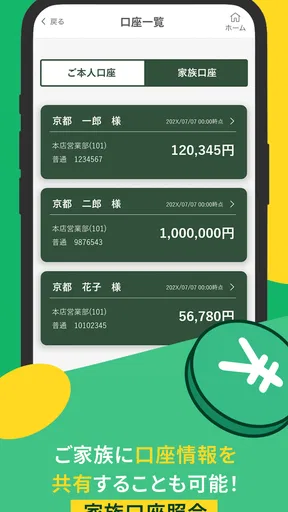
最初に便利だと感じやすいのは、残高や入出金の状況を確認するために、紙の通帳やATMへ向かわなくてよくなる点です。給料日後に残高を見る、買い物のあとに引き落としを確認する、家賃や公共料金の支払い前に口座をチェックする、といった短い確認をスマートフォンで済ませられます。こうした作業は一回だけなら小さな差ですが、毎月繰り返すとアプリの価値が見えやすくなります。
振込を使う人にとっても、外出せずに銀行サービスへ進めることは大きな利点です。たとえば、夜に家賃や仕送りの準備を思い出した場合、翌日に窓口へ行く予定を立てるのではなく、アプリを開いて必要な操作へ移れます。もちろん、振込先や金額の入力は慎重に行う必要がありますが、銀行へ行く時間を予定に組み込まなくてよいというだけで、生活の流れはかなり変わります。
ただし、最初の印象だけで「これさえあれば銀行に関することは全部終わる」と考えるのはおすすめしません。京銀アプリは京都銀行の口座を中心に使うための公式窓口です。複数の銀行をまとめて管理したい人には、家計簿アプリや資産管理アプリのほうが一覧性で勝る場合があります。私はこの違いを早い段階で理解しておくと、アプリに期待しすぎず、得意な作業に集中できると思います。
初週に試すなら、いきなり多くの操作をするより、まず口座照会を自分の生活の中で使うのがよいです。残高確認だけでなく、直近の入出金を見る習慣を作ると、「何に使ったか」を後から思い出す手がかりになります。家計簿を細かくつけるほどではないけれど、お金の流れは把握したいという人には、この軽い確認方法が合います。
振込を使う予定がある人は、実際の送金日ではなく、余裕のある日に画面の流れを確認しておくと安心です。金融アプリでは、ログインや本人確認、入力内容の確認など、急いでいると見落としやすい段階があります。先に自分がどこを確認すべきかを把握しておけば、忙しい日に操作する負担を抑えられます。これは特別な機能というより、銀行アプリを安全に使うための現実的な使い方です。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
京都銀行を生活の中心にしている人ほど相性がよい
このアプリの強みは、京都銀行のサービスへ直接つながることです。給与の受け取り、生活費の支払い、貯蓄などを京都銀行の口座にまとめている人なら、残高確認と振込を同じ場所で行えるため、使う理由が毎月発生します。銀行の公式アプリを選ぶとき、機能の多さよりも、自分の主な口座と日常の支払いが一致しているかを優先したほうが、長続きしやすいです。
一方、京都銀行をほとんど使わない人には、インストール後に開く場面が少なくなります。複数の金融機関を横断して資産全体を見たい人、カード利用や投資まで一画面で整理したい人、銀行を頻繁に切り替える人なら、専用の家計管理ツールが向いているでしょう。京銀アプリを選ぶ決め手は、銀行アプリとしての広さではなく、京都銀行との結びつきです。
毎月使ったときに残る価値
銀行アプリは、初日の新鮮さがなくなってからが本番です。私の場合、毎月の残高確認や引き落とし前のチェックに使うなら、京銀アプリは十分に役割を持てます。口座照会は派手な機能ではありませんが、使うタイミングが明確です。給料日前後、カードの支払日前、まとまった買い物をしたあとなど、生活の節目に自然に組み込めます。
特に役立つのは、引き落としに備える確認です。口座残高を見ずに過ごしていると、支払日直前になって資金を移す必要が出ることがあります。アプリを月に数回見るだけでも、口座の状態を把握するきっかけになります。私は、毎日何度も確認するより、「給料が入った日」「大きな支払いの前」「月末」のように自分の生活に合わせて見るほうが、無理なく続けられると感じました。
振込についても、毎日使うものではないからこそ、必要なときにスマートフォンから進められる意味があります。家族への送金、家賃、学校や習い事に関わる支払いなど、決まった周期で発生する用事がある人は、銀行へ移動する時間を省きやすくなります。反対に、振込をほとんど使わず、残高確認も月に一度以下という人なら、アプリを入れても価値を感じるまで時間がかかるかもしれません。
生活サービスへアクセスできる点も、金融機能だけのアプリとは違う部分です。銀行の用事だけでなく、暮らしに関係する情報やサービスへ進めるため、アプリを開く目的を一つに限定しなくて済みます。ただ、私はここを「何でもできる総合アプリ」と受け取るより、京都銀行を起点に金融と生活の入口をまとめたものと考えるほうが、実際の使い方に合っていると思います。
たとえば、月末に家計を見直す場面を考えてみてください。まず京銀アプリで入出金を確認し、必要な振込を済ませ、その後に生活関連の情報を確認するという順番なら、銀行に関する作業を一度にまとめられます。別々のサービスを何度も探すより、行動の起点が決まるのが利点です。ただし、家計全体の分類や長期的な資産分析まで求める場合は、別の管理方法を併用したほうが見やすくなります。
便利さと管理の細かさは同じではない
ここは誤解しやすいところです。口座照会が手軽になっても、それだけで家計が自動的に整うわけではありません。入出金を見て「何に使ったか」を判断するのは自分です。私は、支出を細かく分類したい人には、京銀アプリを確認用の中心にしつつ、必要なら別の家計管理方法を組み合わせるのが現実的だと思います。
逆に、複雑な分析機能を使いこなすより、公式の口座画面をすぐ開けることを重視する人には、機能を絞った使い方が向いています。毎月の支払いを忘れないための確認、残高不足を避けるためのチェック、必要な振込を行うための入口。この三つに目的を限定すれば、長期利用の価値はかなり分かりやすくなります。
長く使うための手入れと負担
アプリを入れたあとに必要なのは、定期的に開く習慣と、スマートフォン側の環境を保つことです。京銀アプリの現行バージョンは10.0.0で、利用には8.0以上のOSが必要です。古い端末を長く使っている人は、インストールや更新の前に、自分の端末が条件に合うかを確認しておくと、使い始めてから困りにくくなります。
銀行アプリでは、更新を後回しにしない姿勢も大切です。新しいバージョンが表示されたときに、面倒だからと長く放置すると、操作画面や利用条件の変化に気づきにくくなります。私は、スマートフォンの空き容量とOSの状態を時々確認し、アプリが開ける状態を保つことをすすめます。これは京銀アプリに限らず、金融サービスを継続利用するうえで欠かせない手入れです。
ログイン情報の扱いも、最初に自分なりのルールを決めておきたい部分です。銀行アプリは、便利さを優先するあまり、第三者に端末を渡したときのことを考えなくなると危険です。端末の画面ロックを設定し、公共の場所で残高や振込画面を開いたままにしない。家族と端末を共有している場合は、誰が操作できる状態なのかを整理する。こうした基本的な注意が、長期利用の安心感を左右します。
また、振込を行うときは、宛先、金額、名義などを送信前に落ち着いて確認する習慣を作るべきです。スマートフォンは入力が速い反面、画面が小さく、誤入力に気づきにくいことがあります。私は、急ぎの振込ほど、入力後に一度画面を止めて、紙や別のメモと照らし合わせる使い方が安全だと思います。アプリが便利でも、確認作業まで自動になるわけではありません。
年齢面では、コンテンツレーティングが3歳以上となっています。ただし、これは幼い子どもが金融操作をすることをすすめる意味ではありません。実際に口座や振込を扱うなら、端末を使う本人が金融情報の重要性を理解し、保護者や家族も操作環境を管理する必要があります。年齢表示だけで判断せず、実際の利用者に合った管理を考えることが大切です。
使い続けると見えてくる疲れ
京銀アプリの疲れやすさは、毎日開くことを求められるタイプではない点から生まれます。残高確認や振込が必要なときには役立ちますが、用事がない日に開く理由は人によって限られます。最初の週は何度も試しても、月が変わると利用頻度が落ちる可能性があります。これは失敗というより、銀行アプリの性質です。
私は、通知や確認を増やしすぎないことが長続きのコツだと思います。残高を気にしすぎる人が何度も確認すると、便利な道具が不安を増やす道具になりかねません。反対に、まったく見ない人は支払い前の確認を忘れます。自分の支払い周期に合わせて確認日を決めるほうが、アプリに振り回されにくくなります。
もう一つの負担は、公式アプリだからといって、すべての金融管理を一つで完結できるとは限らないことです。京都銀行以外の口座、クレジットカード、電子マネー、投資商品までまとめたい場合、京銀アプリだけでは管理の視点が分かれることがあります。私は、主口座の操作にはこのアプリを使い、全体の家計把握には別の方法を使うという役割分担が、最も無理がないと感じます。
比較対象として、銀行のウェブサイトをスマートフォンのブラウザーで開く方法もあります。ブラウザーならアプリを追加したくない人や、複数の銀行を一つの端末で使い分けたい人に向いています。一方、京銀アプリは京都銀行のサービスへ入る場所を固定しやすく、毎回検索する手間を減らせます。どちらが優れているかではなく、京都銀行をどのくらい頻繁に使うかで選ぶのがよいでしょう。
家計簿アプリとの比較では、目的がさらに異なります。家計簿アプリは支出の分類や全体の見える化を重視しやすく、京銀アプリは口座照会や振込など、銀行との直接的な用事に向いています。家計を細かく分析したい人は前者、京都銀行の口座を安全に確認して必要な操作をしたい人は後者が中心になります。両方を使う場合も、同じ情報を二重に管理しようとせず、片方を操作用、片方を分析用に分けると疲れにくいです。
向いていない人を先に知っておきたい
京都銀行の口座をほとんど使わない人には、京銀アプリを入れるメリットは小さいです。また、銀行をまたいだ資産の合計を一目で見たい人、支出を自動的に分類して長期推移を確認したい人、スマートフォンでの金融操作そのものに不安がある人は、別の手段を選んだほうが満足しやすいでしょう。
窓口で相談しながら進めたい人にとっても、アプリは代替になりません。アプリは自分で確認し、自分で入力し、自分で最終判断する道具です。操作の速さは得られますが、対面で状況を説明してもらう安心感とは別物です。私は、簡単な確認や定型的な振込はアプリ、相談が必要な内容は銀行の別の窓口という使い分けをすすめます。
新鮮さが消えたあとも残るか
京銀アプリは、目新しい機能で毎日楽しませるタイプではありません。価値が残るかどうかは、京都銀行の口座を生活の中で使っているか、そして残高確認や振込をどれだけ定期的に必要とするかで決まります。私は、銀行へ行く回数を減らしたい人にとって、無料で使い始められる公式アプリという位置づけは堅実だと感じました。
一方で、インストールしただけで家計管理が完成するわけではありません。入出金を見て支出を振り返る、支払い前に残高を確認する、振込内容を送信前に見直す。このような小さな行動を自分の生活に組み込める人ほど、長く使う意味があります。アプリに任せる部分と、自分で判断する部分を分けることが重要です。
京都銀行が開発元で、2017年3月12日に登場してから更新を重ねている点も、短期間だけ試すサービスというより、日常の銀行利用に置く道具として考えやすいところです。評価数は約245件のレビューとして表示されており、利用者の反応を確認する材料にもなります。私は、地域の銀行を主口座として使う人なら、まず口座照会と振込の二つを中心に試して、毎月の生活で本当に開くかを判断するのがよいと思います。
結論として、京銀アプリは「京都銀行を使う日常を少し軽くする」ことに価値があるアプリです。複数の金融機関をまとめた総合管理や高度な家計分析を第一に求める人には、別の選択肢のほうが合います。しかし、残高を確認したい、振込を済ませたい、銀行関連の入口をスマートフォンに置きたいという人なら、派手さがなくても使い続ける理由は残ります。私なら、京都銀行を普段使いしている友人にはすすめます。ただし、最初から全部を任せるのではなく、月々の確認と定型的な操作に絞って、無理のない習慣として使い始めます。
メリット
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを来店せず進められる
- 生体認証に対応し、ログイン操作がスムーズ
- 京銀ダイレクトバンキングを手軽に利用できる
- 京都銀行のキャンペーンやお知らせを確認しやすい
デメリット
- 初回登録にはキャッシュカードなどの情報が必要
- 利用できる機能は京都銀行の口座契約状況に左右される
- メンテナンス中は一部サービスを利用できない
- 端末変更時に再登録や本人確認が必要になる場合がある
- スマホ操作に慣れていない人には設定がやや難しい
京銀アプリに関するよくある質問
京銀アプリでは何ができますか?
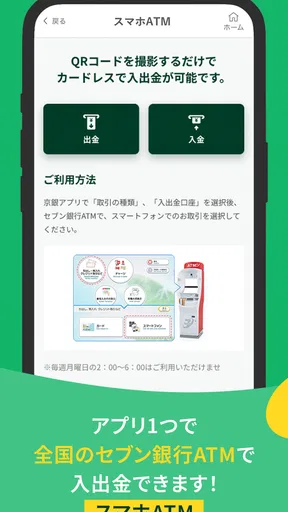
京銀アプリは、京都銀行の口座残高や入出金明細をスマートフォンから確認できる公式アプリです。振込・振替、税金や料金の支払い、各種サービスの申し込みなどに対応している場合があります。利用できる機能は口座の種類や契約状況、アプリのバージョンによって異なるため、初回登録後に表示されるメニューを確認してください。
京銀アプリの利用を始めるには何が必要ですか?
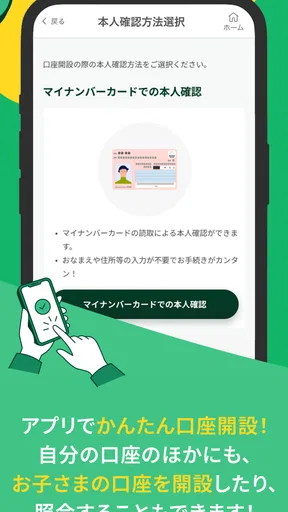
利用開始には、京都銀行の対象口座、本人確認に必要な情報、登録するスマートフォン、SMSを受信できる携帯電話番号などが必要になることがあります。ログイン情報やキャッシュカードの暗証番号を入力する場面もあるため、正規の公式アプリをインストールし、案内に従って登録してください。口座や契約内容によって必要なものが異なる場合があります。
京銀アプリは安全に利用できますか?
京銀アプリは、銀行サービスをスマートフォンで利用するための公式アプリですが、安全に使うには利用者側の対策も重要です。アプリは必ずApp StoreまたはGoogle Playの公式ページから入手し、OSとアプリを最新状態に保ってください。端末の紛失時には速やかに利用停止や銀行への連絡を行い、暗証番号や認証コードを他人に伝えないよう注意しましょう。
京銀アプリの利用料金や通信料はかかりますか?
アプリのダウンロードや基本的な利用は無料で提供されている場合がありますが、通信に必要なデータ通信料は利用者の負担となります。また、振込手数料、各種手続きに関する手数料、提携サービスの料金などが発生する可能性があります。料金は手続きの種類や利用時間、口座・契約内容によって異なるため、実行前に表示される手数料を確認してください。
機種変更やスマートフォンを紛失した場合はどうすればよいですか?
機種変更の際は、新しい端末に公式の京銀アプリをインストールし、必要な本人確認や再登録を行うことになります。古い端末を処分する前に、アプリの登録解除や端末内の情報削除を確認してください。スマートフォンを紛失した場合は、不正利用を防ぐため、銀行の案内に従ってアプリや関連サービスの利用停止手続きをできるだけ早く行うことが大切です。


